
Un viernes por la mañana llega a la bandeja de entrada el correo de un corredor con tres archivos adjuntos: un historial de siniestralidad exportado desde el sistema de otra aseguradora, unos estados financieros escaneados de lado y una hoja de cálculo con su propia lógica de columnas. Antes de que nadie pueda siquiera evaluar el riesgo, alguien tiene que picar todos esos datos a mano.
Un underwriting workbench (o entorno inteligente de suscripción) es el software diseñado para quitarle esa carga administrativa de encima al suscriptor. Reúne en una sola pantalla la solicitud, los datos de la póliza y los modelos de riesgo; extrae automáticamente la información de correos y documentos, y permite que el suscriptor se centre exclusivamente en decidir sobre el riesgo.
¿Qué es un Underwriting Workbench y por qué es clave hoy en día?
En el flujo de trabajo tradicional de una aseguradora, los suscriptores saltan constantemente entre el core, hojas de cálculo locales y correos de corredores, introduciendo los mismos datos una y otra vez en cada herramienta. El coste de esta ineficiencia es medible: McKinsey estima que, en grandes riesgos de empresas, entre el 30 % y el 40 % del tiempo de un suscriptor se va en tareas administrativas como la transcripción manual de datos (McKinsey, Insurance productivity 2030). Por su parte, un estudio de Capgemini de 2024 sitúa esta cifra entre el 41 % y el 43 % tanto en ramos de empresas como de particulares, frente a apenas un tercio del tiempo dedicado a su verdadera labor: evaluar riesgos y tarificar (Capgemini Research Institute).
Un workbench sustituye ese caos por un único espacio donde la solicitud, el historial de siniestralidad y los datos de terceros (registros mercantiles, burós de crédito, mapas de riesgos catastróficos) ya están integrados. Hoy es más necesario que nunca porque los ratios de siniestralidad son volátiles, los riesgos empresariales son cada vez más complejos y los corredores esperan una respuesta en cuestión de horas, no de días.
La mayoría de las aseguradoras aún tienen mucho recorrido por delante. Según un estudio de LexisNexis sobre aseguradoras de flotas y autos comerciales, el tiempo medio para emitir una cotización era de tres días, y las compañías aplicaban procesamiento directo (straight-through processing o STP) al 40 % o menos de sus solicitudes (LexisNexis Risk Solutions).
Principales beneficios de un Underwriting Workbench
- Menos transcripción manual: Las herramientas de ingesta extraen información de correos de corredores, estados financieros y documentos no estructurados para convertirla en registros estructurados, evitando que nadie tenga que picar datos a mano.
- Cotizaciones más rápidas: Las solicitudes estándar pasan por un triaje automático en lugar de esperar en una cola, y los suscriptores visualizan primero los expedientes que realmente requieren su intervención.
- Mayor control y gobernanza en la suscripción: La visibilidad completa sobre historiales de siniestralidad, cúmulos de riesgo y reglas de tarificación ayuda a mantener criterios homogéneos en todos los canales de distribución.
- Reducción del ratio de gastos: Automatizar la gestión administrativa recorta los costes operativos, mientras que las comprobaciones de exposición en tiempo real garantizan una tarificación precisa.
¿Cómo funciona un Underwriting Workbench? Paso a paso
Paso 1: Ingesta automatizada y análisis documental (parsing)
El flujo arranca cuando una solicitud llega a la aseguradora. En lugar de introducir los datos manualmente, la plataforma utiliza procesamiento del lenguaje natural (PLN) y visión artificial para extraer datos estructurados de los correos de corredores, historiales de siniestralidad y estados financieros en PDF.
Paso 2: Enriquecimiento del riesgo y validación automática
Una vez extraídos los datos, la plataforma cruza la información del solicitante con bases de datos internas y fuentes externas como registros mercantiles, informes crediticios y mapas de riesgos. Las comprobaciones de listas de sanciones, cumplimiento normativo y detección de solicitudes duplicadas se ejecutan de forma automática.
Paso 3: Triaje basado en reglas y tarificación
Los riesgos estándar y de baja complejidad se evalúan mediante reglas de negocio y se tarifican automáticamente. Si la operación encaja dentro del apetito de riesgo de la compañía, la cotización puede emitirse directamente sin intervención humana (straight-through). Todo lo que quede fuera de esos parámetros pasa al Paso 4.
Paso 4: Suscripción asistida para exposiciones complejas
Cuando una solicitud supera los límites automatizados, el workbench la deriva a un suscriptor adjuntando una puntuación de riesgo (risk score), el ratio de siniestralidad proyectado y una propuesta de condiciones. De este modo, los suscriptores pueden concentrarse en las operaciones que exigen análisis experto.
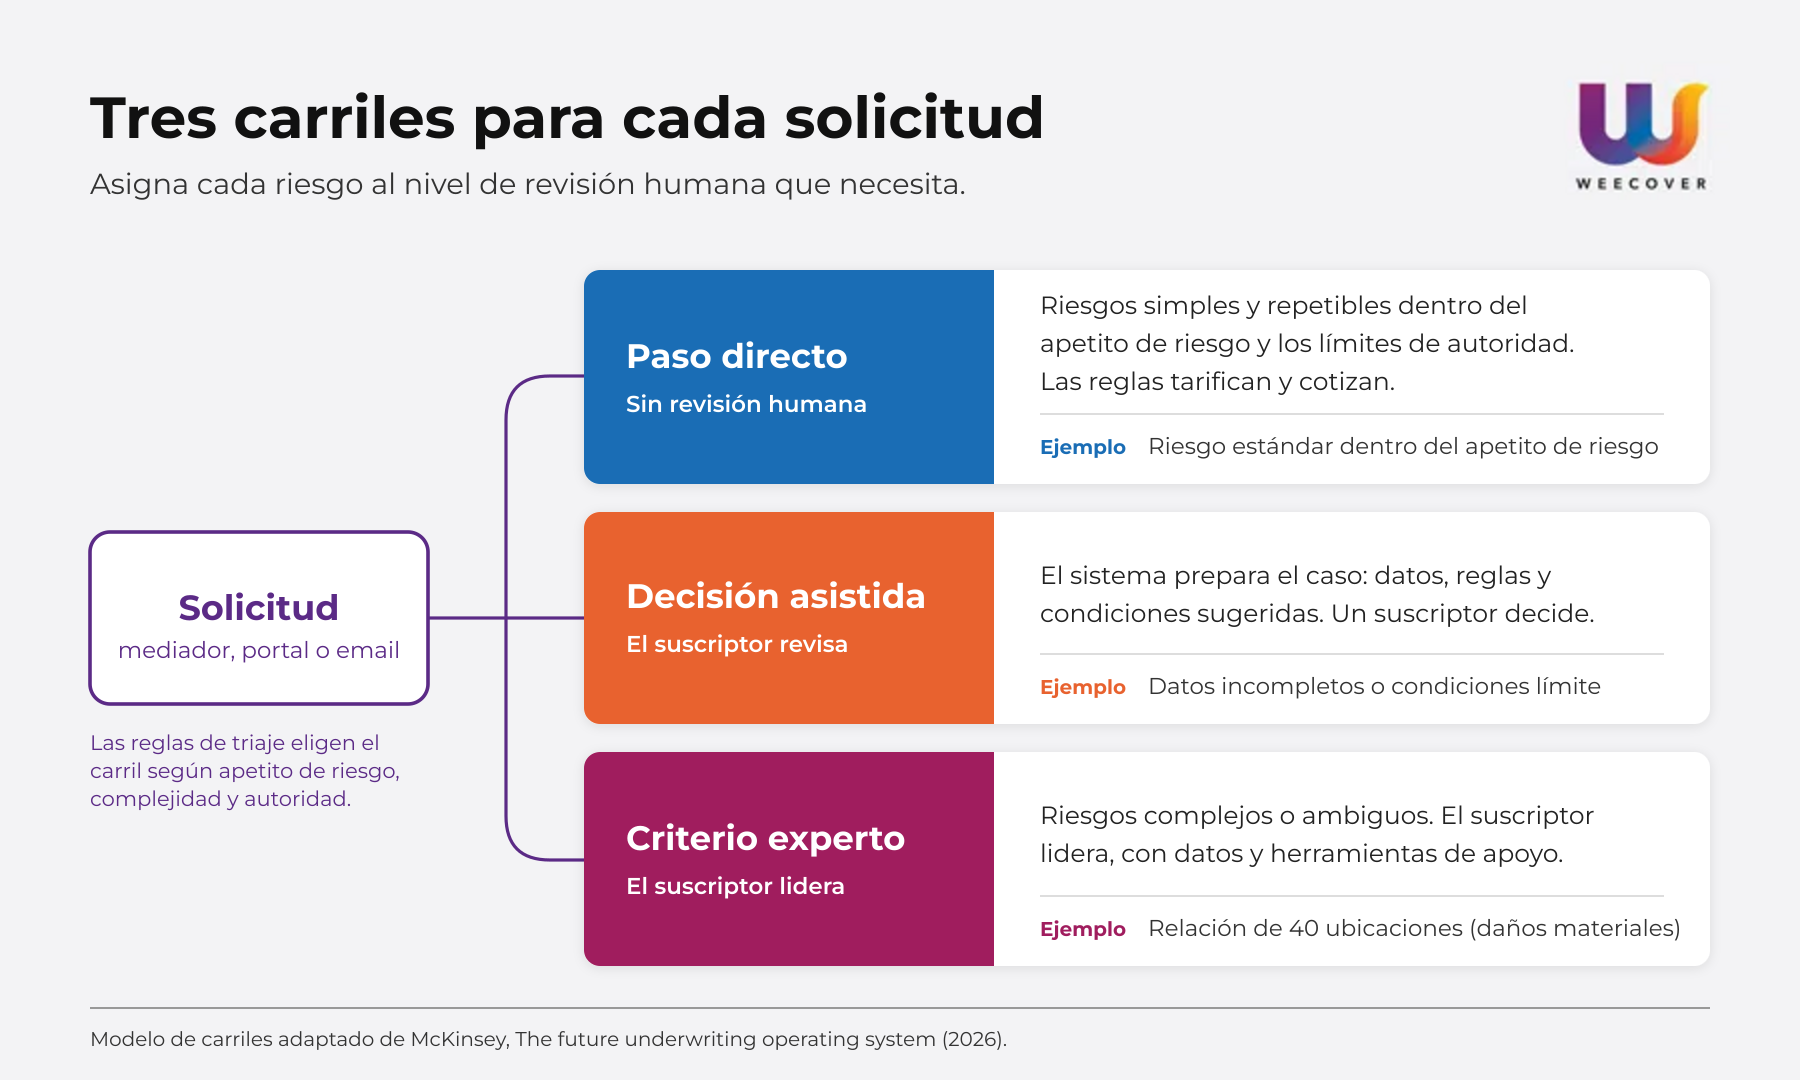
No todas las solicitudes deben seguir el mismo camino. McKinsey define tres vías: una vía directa para riesgos sencillos y repetitivos dentro del apetito y los límites de autoridad de la aseguradora; una vía de decisión asistida, donde el sistema prepara el expediente y un suscriptor lo revisa; y una vía de criterio experto para riesgos complejos o ambiguos, liderada íntegramente por el suscriptor (McKinsey, The future underwriting operating system). Es un marco muy útil para decidir, antes de comprar cualquier tecnología, qué riesgos pertenecen a cada vía.
La arquitectura detrás de un Workbench
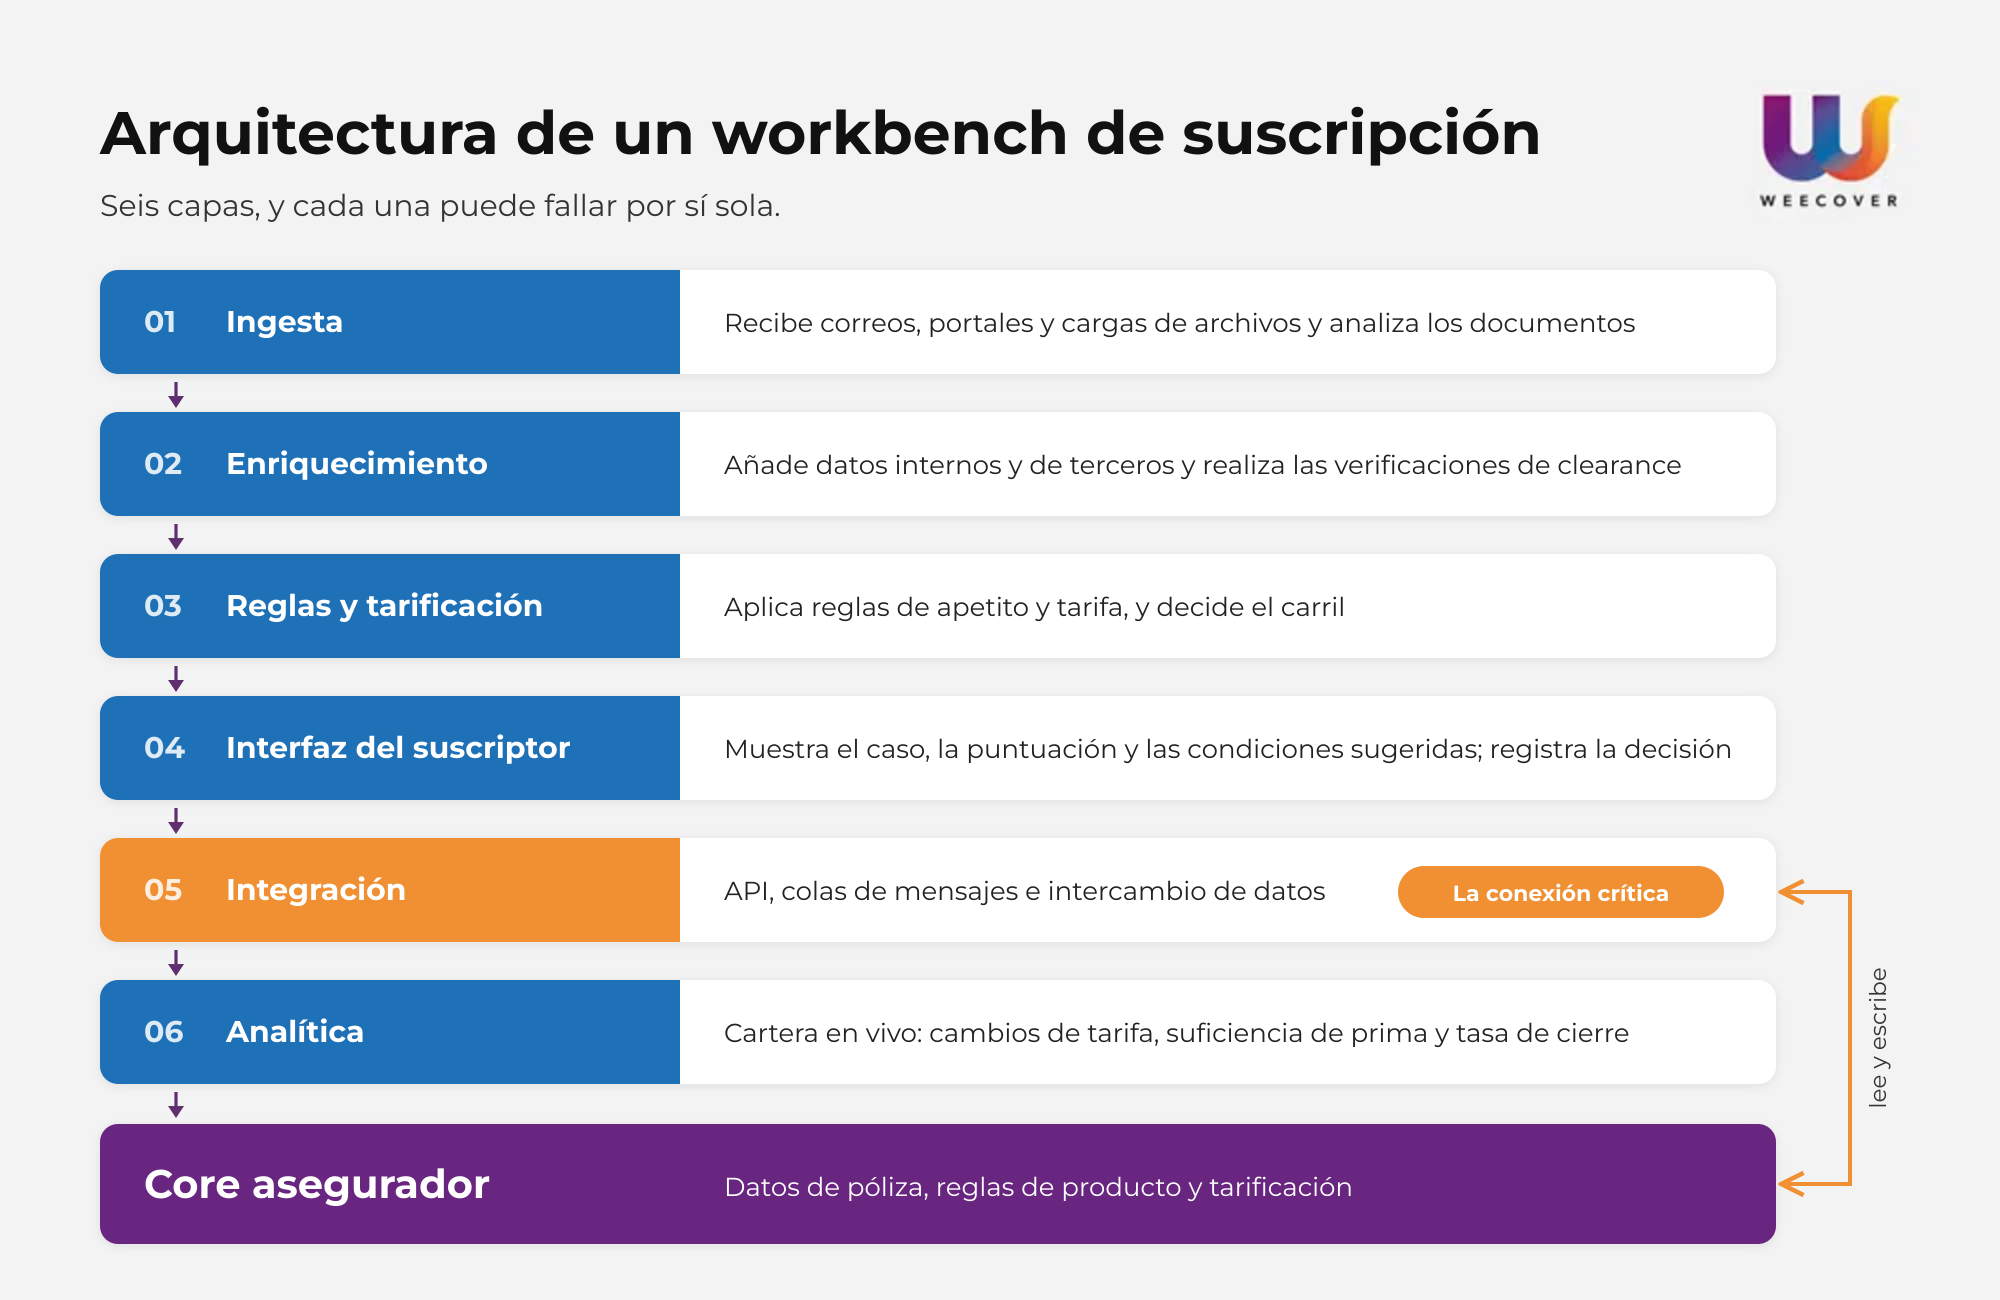
Un workbench se compone de varias capas, y cada una puede fallar por sí sola si no está bien diseñada:
- Capa de ingesta: Recibe solicitudes desde correos electrónicos, portales y cargas de archivos, y transforma los documentos en un esquema de datos estándar.
- Capa de enriquecimiento: Incorpora datos internos y de terceros, y ejecuta validaciones de duplicidades y listas de sanciones.
- Capa de reglas y tarificación: Aplica las reglas de apetito de riesgo y tarifas, y decide qué vía sigue cada expediente.
- Interfaz del suscriptor: Muestra el expediente, la puntuación del riesgo y las condiciones sugeridas, y registra la decisión final.
- Capa de integración: Conecta mediante API y colas de mensajería con el core asegurador, los proveedores de datos y los canales de corredores.
- Capa de analítica: Alimenta una visión en tiempo real de la cartera, mostrando variaciones de tarifas, suficiencia de primas y ratios de conversión.
La quinta capa es donde encallan la mayoría de los proyectos: un workbench solo es tan eficaz como la frescura de los datos que logra leer y devolver al core que hay debajo.
Workbench frente a PAS tradicional y Core Cloud moderno
| Característica | Underwriting Workbench | PAS tradicional (Sistema de Administración de Pólizas) | Core Cloud moderno |
| Función principal | Recepción, enriquecimiento, triaje y apoyo a la tarificación antes de la emisión. | Sistema de registro (system of record) para pólizas emitidas, facturación y suplementos. | Configuración de productos, tarificación, cotización, emisión y administración en una sola plataforma. |
| Usuario principal | Suscriptores. | Equipos de operaciones y finanzas. | Suscripción, operaciones, distribución y TI. |
| Punto débil | Depende de la calidad de los datos y reglas del core subyacente. | Suele requerir herramientas externas para cotizar y tarificar. | Necesita reglas muy bien definidas sobre qué riesgos van por vía automática. |
La frontera entre estas categorías es hoy mucho más difusa que antes, motivo por el cual muchas aseguradoras se preguntan si realmente necesitan un workbench independiente.
Qué debes asegurar antes de implementarlo
Concibe el workbench como una herramienta para acelerar el trabajo de los suscriptores, no para sustituir su criterio. Los mejores resultados llegan al eliminar los cuellos de botella administrativos y dejar los riesgos complejos en manos de las personas.
- Usa la IA donde la transcripción sea el cuello de botella. La extracción documental y el machine learning son rentables allí donde la gente copia datos a mano. Añadirlos en otras áreas solo por decir que tienes IA rara vez aporta valor.
- Empieza con un caso piloto. El consejo de McKinsey es elegir un ramo de alto volumen o una cartera de renovaciones, construir la base mínima de datos necesaria, definir controles (como umbrales de confianza y reglas de anulación manual) y lanzar uno o dos flujos antes de escalar.
- Da a los suscriptores datos de cartera en tiempo real. Las variaciones de tarifas, la suficiencia de precios y las tasas de éxito deben ser visibles antes de comprometer capacidad, no en un informe trimestral.
- Planifica la integración con el core desde el primer día. Construye conexiones bidireccionales entre el workbench y tu plataforma core central.
Dónde suelen fracasar los proyectos de Workbench
- Poner una interfaz moderna sobre la misma fontanería antigua. Una pantalla nueva conectada a bases de datos legacy aisladas sigue obligando al equipo a picar datos entre sistemas, y el proyecto acaba cargando con la culpa de un problema estructural que nunca se resolvió.
- Forzar la automatización en riesgos a medida. Una póliza de daños para 40 ubicaciones con distintos tipos constructivos no encaja en un motor de reglas automáticas; intentar meterla ahí conduce a errores graves de tarificación. La propia visión de McKinsey lleva tiempo señalando que la suscripción de grandes riesgos corporativos y líneas especializadas seguirá lejos de automatizarse por completo. Reserva el procesamiento directo para los riesgos estándar.
- Dejar a los suscriptores fuera del diseño. Cuando los especialistas en riesgos no participan en la definición del flujo de trabajo, siguen usando sus propias hojas de cálculo y el workbench se convierte en un paso adicional en lugar de eliminar trabajo.
La IA en suscripción necesita gobernanza
Si tu workbench utiliza machine learning para puntuar o tarificar riesgos, la gobernanza forma parte obligatoria del proyecto. En agosto de 2025, la EIOPA publicó un dictamen sobre gobernanza y gestión de riesgos de la IA, donde aclara cómo se aplican las normativas aseguradoras vigentes —incluidas Solvencia II, la Directiva de Distribución de Seguros (IDD) y DORA— a los sistemas de IA, exigiendo un enfoque proporcionado y basado en el riesgo (EIOPA).
El Reglamento Europeo de IA (EU AI Act) añade una segunda capa para determinados ramos. Los sistemas de IA utilizados para evaluar riesgos y fijar precios a personas físicas en seguros de vida y salud se clasifican como de alto riesgo y, tras la aprobación del paquete Digital Omnibus, la fecha de aplicación de estas obligaciones se trasladó a diciembre de 2027. Los ramos de daños materiales, responsabilidad civil y empresas en general no figuran en esa lista (conviene revisar siempre el texto normativo vigente antes de tomar decisiones basadas en fechas).
En la práctica, esto implica registrar cada decisión, mantener la posibilidad de intervención humana en casos límite y ser capaz de explicar por qué se ha calculado un precio determinado.
Dónde debe residir la lógica de suscripción
Los workbenches son cada vez mejores en aquello para lo que fueron creados: centralizar una solicitud en un único lugar para que los suscriptores dediquen menos tiempo a transcribir datos y más a evaluar riesgos. Pero la interfaz es la parte fácil. Que funcione de verdad depende de lo que hay debajo: dónde residen las reglas de producto, con qué rapidez se recalcula una prima y si los datos de la póliza están actualizados cuando alguien abre el expediente.
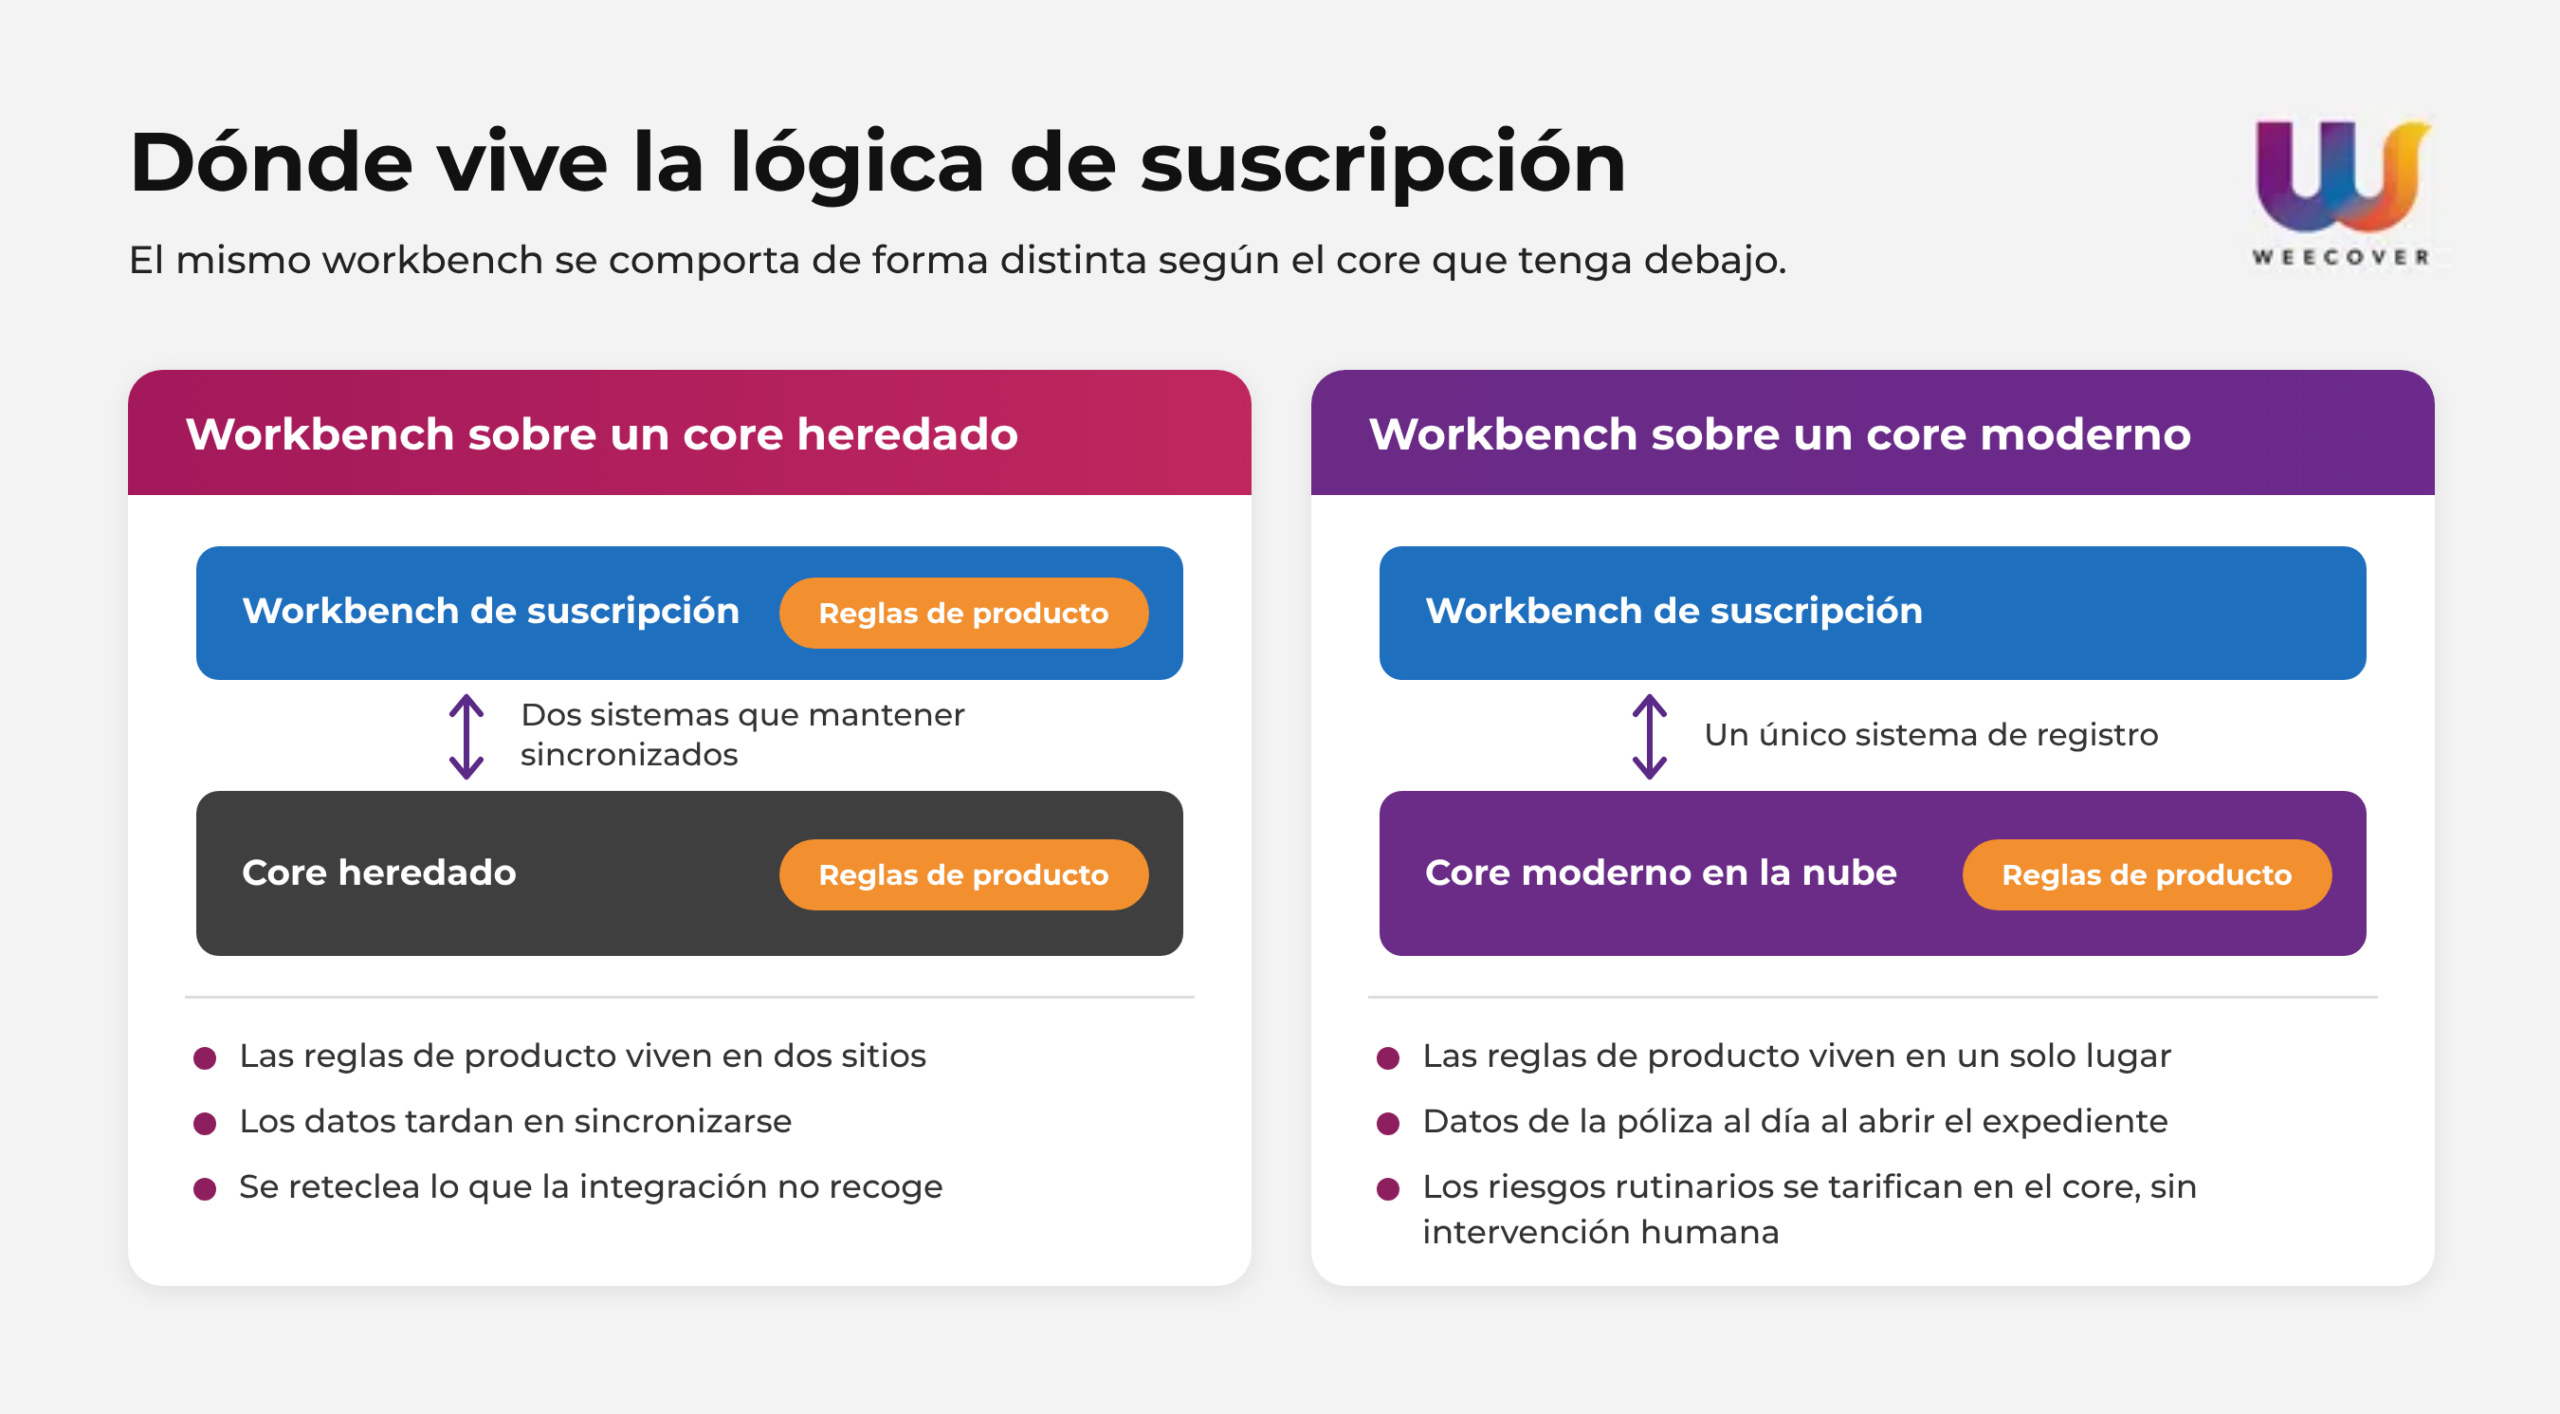
Por eso creemos que la pregunta clave no es «¿qué workbench deberíamos comprar?», sino «¿dónde debe residir la lógica de suscripción?». Para riesgos comerciales de alta complejidad, un workbench dedicado sigue teniendo todo el sentido, porque los suscriptores necesitan margen para aplicar su criterio. En cambio, los riesgos rutinarios y de baja complejidad deberían tarificarse mediante reglas directamente en el core, en un único lugar, sin necesidad de pasar por manos humanas. Así los suscriptores reciben únicamente los expedientes que exigen criterio técnico y disponen de más tiempo para negociarlos con los corredores.
Esa es precisamente la arquitectura para la que construimos en Weecover: un core asegurador cloud y multirramo donde la configuración de productos, la tarificación, la cotización y la emisión operan sobre la misma plataforma. Si estás valorando incorporar un workbench pero sospechas que el verdadero cuello de botella es tu core actual, empieza por ahí. Nuestra guía recoge las preguntas clave que debes hacerte antes de decantarte por una u otra opción.

Preguntas frecuentes sobre los Underwriting Workbenches (FAQ)
Un PAS tradicional es el sistema de registro: almacena las pólizas emitidas y gestiona la facturación y los suplementos. Un workbench actúa en una fase previa del proceso, dando soporte a la evaluación del riesgo, la negociación con el corredor, el enriquecimiento de datos y la tarificación antes de emitir la póliza. No obstante, la línea es cada vez más difusa: los cores cloud modernos ya cubren la cotización, la tarificación y la emisión, razón por la cual muchas aseguradoras se plantean hoy si necesitan un workbench separado.
Sí, y muchas aseguradoras empiezan por ahí. Un workbench puede superponerse a un core antiguo mediante API y colas de mensajería. El inconveniente es que las reglas de producto pasan a vivir en dos sitios distintos, los datos tardan en sincronizarse y el equipo sigue picando a mano todo aquello que la integración no cubre. Funciona como puente temporal, pero si incorporas un workbench principalmente para maquillar las limitaciones de tu core, merece la pena preguntarse si el verdadero proyecto debería ser renovar el core.
No serías el único: en la encuesta de Novidea de 2025-2026 a 200 directivos del sector asegurador, el 95 % reconoció sufrir retos importantes con sus plataformas legacy y el 73 % planeaba actualizarlas en un plazo de tres años (Encuesta Novidea, vía FinTech Global). Asimismo, un estudio de West Monroe entre 300 ejecutivos del sector reveló que casi todas las aseguradoras tienen planes de modernización, pero pocas están logrando avances reales (West Monroe, vía Insurance Thought Leadership). Ambas encuestas proceden de firmas de software y consultoría, por lo que conviene leerlas como contexto y no como prueba definitiva.
No. El workbench asume el trabajo administrativo: picar datos, reclamar documentación y revisar duplicidades. Los suscriptores recuperan ese tiempo para dedicarlo a las operaciones que requieren criterio técnico, y las decisiones sobre los riesgos complejos siguen estando en sus manos.